概览
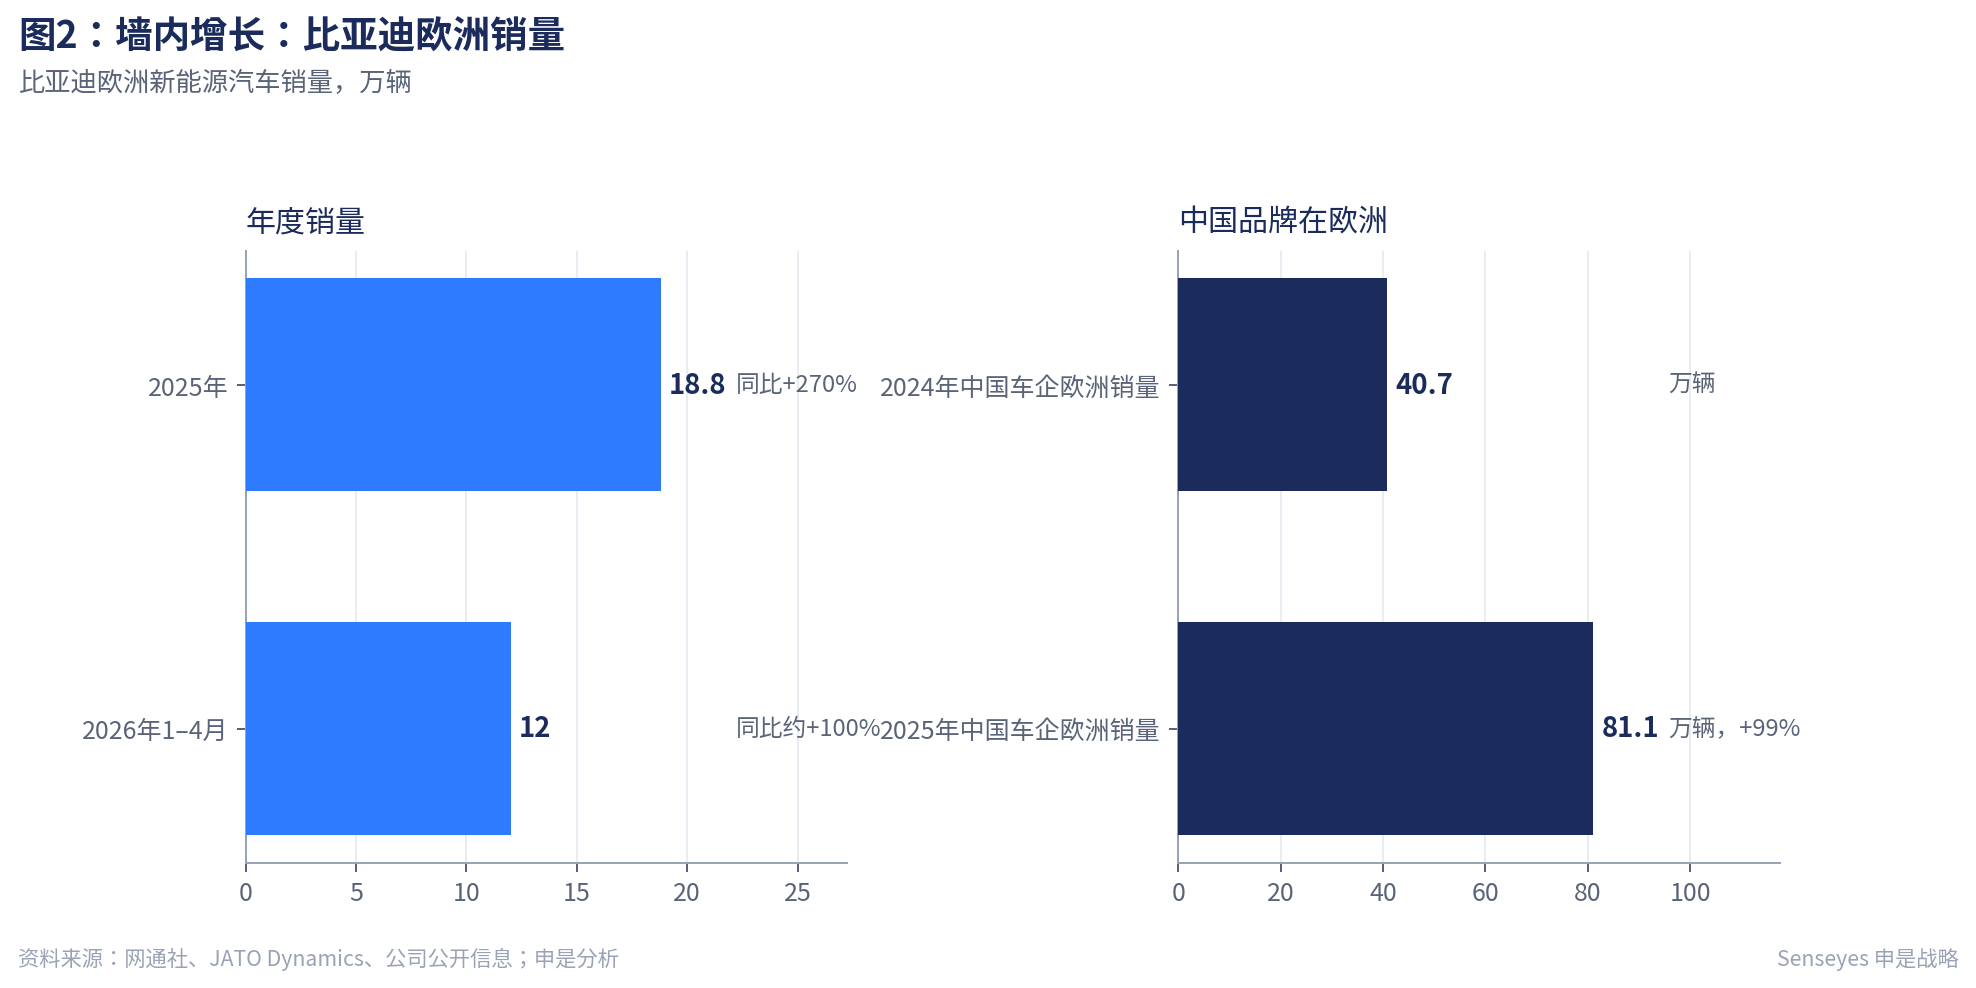
- 27%综合关税下,2025年欧洲销量18.8万辆(+270%)——增长越快,关税账单越大(年超10亿欧元)。
- 匈牙利塞格德工厂投资40–50亿欧元、规划年产30万辆,但投产比原计划晚了一年。
- 本地化的悖论:翻墙的唯一办法是把工厂建在墙里面,而建厂本身又贵又慢。
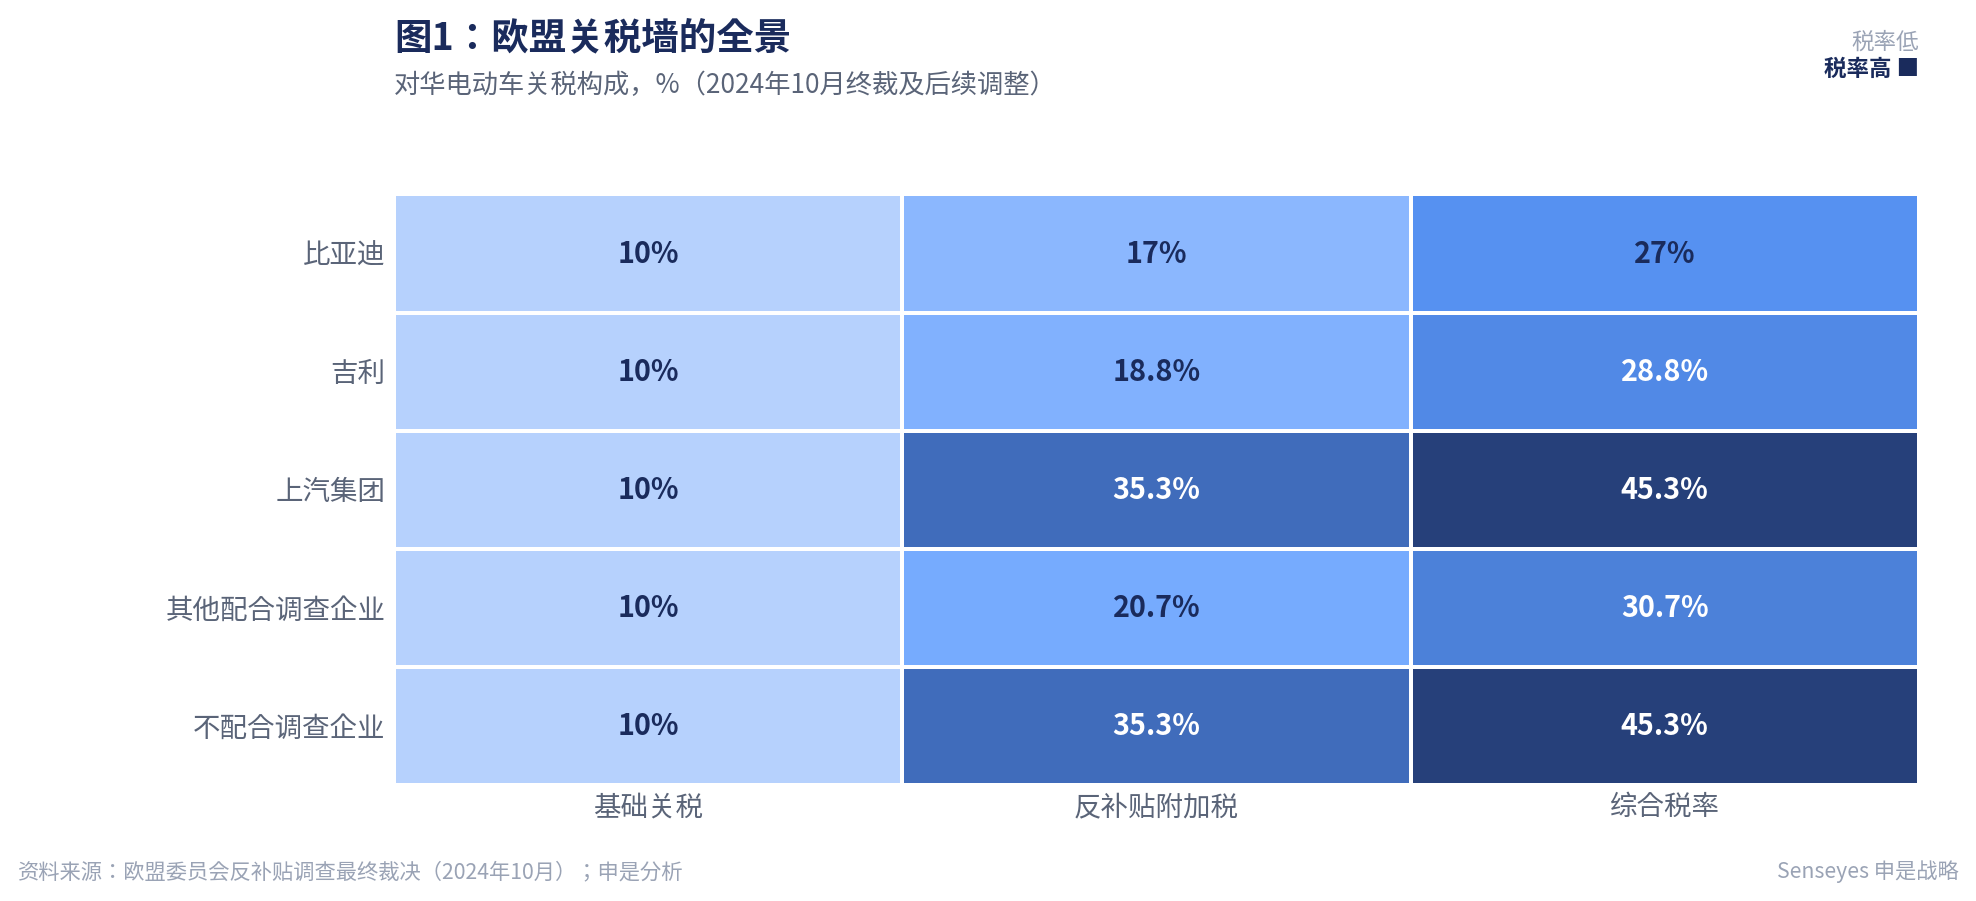
2024年初,比亚迪在全球发布了一条简短的消息:"BYD delivered more than 4 million EVs in 2024, proudly claiming the Global Sales Champion."这家名字字面意思是"成就你的梦想"的中国公司,刚刚超越特斯拉成为全球最大的电动汽车制造商。差不多同一时间,在比利时布鲁塞尔,欧盟委员会的反补贴调查官员正在逐页审阅中国电动汽车企业的财务报表。十个月后,调查结果公布:比亚迪被课以17.4%的附加关税,综合税率达到27%。这就是比亚迪在欧洲的处境。它不缺产品,不缺资金,不缺决心。它面临的是一个结构性的"本地化悖论"——而这个问题,过去没有一家中国车企真正面对过。
几个数字可以快速勾勒出比亚迪在欧洲的扩张态势。
2025年在欧洲销售约18.8万辆新能源汽车,同比增长270%。2026年前五个月,这个数字突破10万辆,同比再增144%。在意大利、西班牙和英国,比亚迪已经坐上了新能源品牌销量的头把交椅。
但这些增长是在27%的关税成本下实现的。一辆在欧洲卖3.2万欧元的Atto 2,关税就吃掉将近8700欧元。按2025年18.8万辆的量粗略估算,全年关税支出超过10亿欧元。
这意味着比亚迪在欧洲的增长越快,关税成本就越大。它必须在增长的同时完成一个战略转换:从"从中国运过来卖"变成"在欧洲造了直接卖"。这个转换的支点,就是位于匈牙利塞格德的那座工厂。
工厂投资约40到50亿欧元,规划年产30万辆,计划2026年第四季度投产。一旦产能爬坡完成,在欧盟内部生产的车辆关税归零,单车利润有望改善15%到20%。
但工厂已经比原计划晚了一年。土耳其的第二工厂被无限期搁置。欧盟委员会正在依据《外国补贴条例》调查匈牙利工厂是否真正为当地创造经济价值。大众、Stellantis的廉价电动车正在加速反扑。
简单的算术是:关税每年消耗十亿欧元以上,工厂要等到2028年前后才能释放有意义的产能,中间有四年的缺口。这道题怎么解?
2023年10月,欧盟委员会启动了对中国产电动汽车的反补贴调查。这件事的冲击力,只有放在一个更大的背景中才能理解。
过去二十年,中国在新能源汽车产业链上的投入是系统性的。到2022年,中国掌握了全球超过四分之三的动力电池制造产能。全球一半以上的锂和镍在中国完成精炼。2024年,中国生产了全球70%的电动汽车。这个产业生态的效率和成本,是任何一个单一市场都难以独立复制的。
当这个生态开始对外溢出时,最先感受到冲击的是欧洲。欧洲拥有全球最成熟的汽车市场、最严格的监管体系和最挑剔的消费者。但它在电动化转型上落后了。从电池到整车,欧洲本土供应链的成本比中国高出25%到40%。
2024年10月,欧盟公布了反补贴调查的最终裁决。比亚迪被征收17.4%的附加关税,后经谈判降至17.0%,加上原有的10%基础关税,综合税率约27%。在主流中国车企中,比亚迪的税率是最低的——上汽集团被加征了35.3%——但这仍然是一个足以改变竞争格局的数字。
关税的直接后果很粗暴。每出口一辆Atto 2,比亚迪要多付约8700欧元。海豹这种售价更高的车型,单车关税成本轻松突破1万欧元。考虑到比亚迪2025年在欧洲卖了将近19万辆,即便假设其中一部分是定价较高的车型,全年的关税账单也至少在10亿欧元以上。
对于一家净利率只有个位数的汽车企业来说,10亿欧元的额外成本不是小数目。而且这个数字在2026年还会继续增长——销量在涨,关税就跟着涨。
但这个局面也创造了一个有意思的筛选机制。关税把"低价倾销"这条路彻底堵死了。能在27%关税下仍然卖得动并且保持增长的企业,靠的不可能是价格,只能是产品力或者品牌力——或者两者兼有。对比亚迪来说,关税在伤害利润的同时,也在客观上帮它验证了一件事:欧洲消费者买它的车,不是因为它便宜,而是因为它值这个价。
2026年1月,欧盟和中国达成了"最低进口价格承诺"机制。中国车企承诺以不低于特定价格向欧盟出口,以此替代缴纳反补贴税。这个协议被视为关税战的"软着陆",但它是临时性的。更深层的博弈还在后面——插电混动车型目前尚未被纳入征税范围,但欧盟已经启动了相关的评估程序。
匈牙利南部城市塞格德,距离塞尔维亚边境不到20公里。2023年12月,比亚迪宣布将在这里建设欧洲首座乘用车整车工厂。
选在匈牙利不是偶然。匈牙利是欧盟成员国中对中国投资最为开放的国家之一,已经吸引了宁德时代、亿纬锂能等一批中国动力电池企业设厂。劳动力成本在欧盟处于中低水平,地理位置可以辐射整个欧洲大陆。更重要的是,匈牙利政府在招商引资上的务实态度——它愿意为比亚迪提供政治支持和政策便利。
工厂原计划2025年底投产。实际的进度是:2026年第四季度才开始小批量生产,而且初期主要是CKD组装——核心零部件从中国运来,在匈牙利完成总装。年产量在头一两年可能只有几万辆,远低于30万辆的设计产能。真正爬上规模化生产的台阶,乐观估计也要到2028年。
为什么会延迟一年?原因不是单一的。欧洲的环保审批流程比中国复杂得多,工会和劳工法规需要更长的磨合时间,设备从中国运过来、安装、调试的周期本身就长达数月。更重要的是供应链的缺失。电池——电动车最贵、最核心的部件——目前在欧洲还无法实现本地化供应。
比亚迪的运气不算太差。宁德时代在匈牙利德布勒森的100GWh电池工厂,距离塞格德约300公里,一期预计2026年上半年投产。这是欧洲目前在建的最大电池工厂之一。CATL的产能一旦释放,比亚迪至少能解决"电池从哪儿来"的问题。但CATL自己也在和欧盟的审批、环保标准和供应链配套作斗争,全面达产需要时间。
工厂延迟的代价是实实在在的。从2024年关税生效到2028年产能释放,比亚迪有四年左右的"关税敞口期"。这四年里,它必须继续从中国出口来满足欧洲的增长需求,每一辆车都扛着27%的关税。累计额外关税成本可能达到数十亿欧元。
但换个角度看,这个"敞口期"也有它的价值。它给了比亚迪时间,去验证哪些车型在欧洲真正有市场,去建立经销商网络和售后体系,去了解欧洲消费者的真实偏好。当工厂最终投产时,它不是盲目的产能扩张,而是有真实需求支撑的产能落位。
2026年6月,比亚迪执行副总裁李柯在一个行业论坛上说了一句话:"未来三年,我们不会再拿中国市场的车型直接卖到欧洲。"
这不是一句公关辞令。它的背后是比亚迪欧洲产品策略的一次根本性转向。
把中国市场的爆款直接搬到欧洲,在早期阶段是最高效的打法。Atto 3在中国叫元PLUS,海豹在中国也是海豹,它们在中国已经跑通了产品力验证。放到欧洲——加上关税、加上运费、加上经销商利润——虽然贵了不少,但和欧洲本土品牌的同级电动车比,性价比仍然突出。
但这套打法有天花板。中国消费者和欧洲消费者对一辆"好车"的定义存在系统性差异。中国市场的竞争焦点是智能化:大屏、语音助手、自动驾驶辅助功能。欧洲消费者更在意底盘调校的质感、内饰材料的手感、座椅的人体工学设计。用一句业内的话说:中国消费者是用"眼睛"买车,欧洲消费者是用"屁股"买车。
还有售后。中国的新能源车售后体系以授权服务中心为主,响应速度快、覆盖密度高。欧洲的消费者已经习惯了遍布城乡的授权经销商网络,习惯了进店就能看车、试驾、维修。比亚迪在欧洲的经销商网络还在建设初期,这是不能用资本一步跨越的。
海豚G DM-i是比亚迪第一款真正为欧洲正向研发的车型。插电混动紧凑型车,英国起售价23990英镑,德国28990欧元——这个价格定位精准地卡在了大众高尔夫和丰田卡罗拉之间。它不是把一款中国车翻译成欧洲版,而是从一开始就按照欧洲消费者的使用场景来设计的:更长的纯电续航(高配版约105公里)、更接近欧洲紧凑型车习惯的底盘调校、更简洁的内饰设计语言。
选择插电混动作为第一款正向研发车型,本身也是一个务实的判断。充电基础设施的覆盖是欧洲电动车普及最大的瓶颈。南欧和东欧的公共充电桩密度远远落后于西欧和北欧。插混车型不依赖充电桩,日常通勤用纯电、长途用油,对于充电焦虑的欧洲消费者来说是一种心理上的安全网。
还有一个更现实的考量。插电混动目前不在欧盟反补贴关税的征收范围内,这意味着海豚G DM-i目前的关税成本远比纯电车型低。中国品牌集体看到了这个窗口——到2026年6月,中国品牌在欧洲插混市场的份额已经蹿升到34%。但窗户开着的每一天,欧盟立法者都在靠近它。针对中国产插混的反补贴调查已在筹备中。
比亚迪原计划在土耳其马尼萨投资10亿美元建设一座年产15万辆的工厂。利用土耳其与欧盟的关税同盟身份,产品可以免关税进入欧盟市场,而土耳其的劳动力成本只有匈牙利的一半左右。
这个项目目前处于"无限期暂停"状态。官方的说法是"集中资源优先推进匈牙利项目",但行业内的解读更为复杂。
有一点是清晰的。欧盟委员会依据《外国补贴条例》对比亚迪匈牙利工厂的调查,释放了一个明确的信号:即便你把工厂建在欧盟内部,如果它"没有为当地创造实质性的经济价值",仍然可能面临处罚。匈牙利工厂的审查重点之一,就是工厂的本土化率——多少零部件来自欧洲,多少技术转让给了当地,多少就业机会是真正新增的。如果匈牙利工厂在这一关过得勉强,那在低成本的土耳其复制同样的模式,只会引来更严格的审查。
与此同时,比亚迪正在物色一个完全不同的选项:直接在欧洲收购一个现成的工厂。
这个策略在行业里被称为"棕地投资"。欧洲目前有大量的汽车产能处于闲置或低负荷运转状态。全欧汽车工厂的平均产能利用率仅为55%。Stellantis旗下多个品牌的工厂、大众的部分产线,都在寻找新的使用者。收购并改造一座现有工厂,可以在12到18个月内投产——而建一座新工厂,从拿地到量产至少要三年。
法国和西班牙是比亚迪棕地收购的候选国家。法国的优势是市场本身——它是欧洲第二大汽车市场。西班牙的优势是成本——劳动力价格低于西欧平均水平,而且已经吸引了奇瑞与本土品牌Ebro的合资项目(2025年已投产)。无论选哪个,棕地路径都能让比亚迪把"关税敞口期"缩短至少一年半到两年。但棕地收购也有自己的问题:现有工厂的产线是为燃油车设计的,改造成电动车产线的成本不低;工会协议和既有员工的安置是一个需要谨慎处理的本地政治问题;而且被收购方往往是那些在市场上失势的品牌,工厂本身可能带着历史包袱。
三个选项各有各的成本和风险。匈牙利的绿地工厂是旗帜,也是成本最高、周期最长的选项。棕地收购能抢时间,但需要为别人的历史债务买单。土耳其保留了成本优势,但在合规上的不确定性最大。比亚迪目前的资源排序很明显:匈牙利优先,棕地次之,土耳其暂缓。但这个排序不是一成不变的。如果匈牙利工厂的爬坡速度持续低于预期,或者棕地收购的机会窗口足够好,排序随时可能调整。
2026年7月,一位匈牙利政治人物宣布加入比亚迪。西雅尔多(Péter Szijjártó),2014年到2026年间担任匈牙利外交部长,是匈牙利政坛任职时间最长的部长之一。
他加入比亚迪后的头衔是"对外关系及新业务拓展负责人"。这个职位说明了一件事:比亚迪已经把欧盟层面的政府关系和监管合规,放在了和产品、生产、销售同等重要的地位。西雅尔多在任期间的标志性政绩之一,就是推动匈牙利成为中国企业在欧洲最大的投资目的地。比亚迪、宁德时代、亿纬锂能等一批中国新能源巨头的匈牙利工厂,都是在西雅尔多的协调下落地的。他比任何人都更了解这些投资背后的政策逻辑和利益博弈。
但这步棋也有它的两面性。西雅尔多在布鲁塞尔是一个有争议的人物。他的对俄政策立场与欧盟主流存在分歧。他在匈牙利国内的影响力,能否有效延伸到布鲁塞尔、巴黎和柏林的决策圈,本身就是一个问题。比亚迪需要的不只是匈牙利一个点的政策友好,而是整个欧盟层面的规则参与权。
也正是在这个背景下,比亚迪在同期正式申请加入了欧洲汽车制造商协会。ACEA是欧洲汽车产业最核心的行业组织,大众、宝马、奔驰、Stellantis都是它的核心成员。加入ACEA,意味着比亚迪不再是一个"游说对象"——它是游说团体的一员了。从关税谈判的被裁决方,变成规则讨论的参与方,这个身份转换的长期价值,可能比任何一座工厂都大。
如果把比亚迪欧洲战略的所有变量放在一起看,会发现一个有意思的现象:几乎每一个困难,归根结底都是时间问题。
建工厂需要时间,而且总是比计划的时间长。供应链的本地化需要时间,欧洲的电池材料和组件产业至少需要五到十年才能达到中国今天的成熟度。品牌认知需要时间,从"便宜的中国车"变成"值得信赖的欧洲制造"不是靠几场发布会就能完成的。经销商网络需要时间,一家一家签、一城一城铺,没有捷径。监管关系需要时间,从被调查的对象变成受尊重的对话者,本身就是一个漫长的信任建立过程。
而关税在相反的方向上施压。每多等一年,就是十几亿欧元的额外成本。这个时间压力,在跨国公司历史上并不常见。传统的跨国扩张——比如当年的丰田进入美国——虽然也需要本地化,但不存在"不本地化就多付27%"这种硬性的时间惩罚。
比亚迪对时间的应对策略是分层的:关税用棕地收购对冲,供应链用外部合作渐进自建,品牌与信任用本地精英和行业平台长期积累。
最紧急的时间压力——关税——用棕地收购来对冲,尽量把产能释放的时间往前提。中期的时间压力——供应链——用CATL的外部合作和渐进式自建来应对,不追求一步到位。长期的时间压力——品牌和信任——用西雅尔多这样的本地精英和ACEA这样的行业平台来积累,不急于短期见效,但确保方向正确。
这种分层的节奏感,可能比任何单项策略都更接近比亚迪欧洲战略的核心思路。它不是按照"最优方案"来设计的——最优方案在经济上可能是把工厂全部放在土耳其,在政策上可能是等欧盟关税政策明朗了再投。它按照"最不坏方案"来设计:在不确定性中保持弹性,在不同时间维度上配置不同的工具。
2026年下半年的欧洲电动车市场,正处于一个微妙的转折点上。
欧洲纯电动汽车销量在2025年同比增长超过20%。德国重新推出了针对4万欧元以下电动车的4500欧元补贴。法国、西班牙、意大利的补贴也在加码。经过几年的徘徊,欧洲市场似乎终于开始"认真"对待电动化这件事了。
对中国车企而言,这是一个重要的信号。它意味着欧洲不再只是一个"因为关税太高所以必须本地化"的被动市场——它本身就在变成一个值得全力投入的增量市场。如果比亚迪匈牙利工厂的产能能在2027到2028年顺利释放,如果插混车型的政策窗口还能再维持一段时间,如果欧洲的购车补贴继续加码——这三个"如果"同时成立,2028年前后可能就是比亚迪欧洲业务的盈利拐点。
但"如果"毕竟是如果。每一个假设都有它的反面可能。工厂产能爬坡可能继续低于预期,插混关税可能提前落地,补贴可能在财政压力下退坡。而这三个"如果"全部实现,需要的不是某一个领域的好运气,而是工程执行、政策博弈和市场判断在多个维度上同时做对。
最后说一句。比亚迪欧洲故事最值得被记录的,不是某个季度的销量数字,也不是某座工厂的投产剪彩,而是它正在测试一个更大的命题:中国制造业能不能以"深度本地化"的方式,而不是"低价出口"的方式,在全球最成熟的市场站稳脚跟。
在WTO时代,中国制造进入全球市场的方式是简单的——在中国生产,卖到世界各地。在那个模式下,竞争力的唯一来源是成本。在"后WTO时代",这条路径越来越窄。关税壁垒、供应链安全审查、碳边境税、原产地规则——每一道新的门槛都在说同一件事:你得把工厂带过来,把技术带过来,把就业带过来,把税交在这里。
这本质上是一个"用本地化买市场准入"的逻辑。比亚迪在欧洲下的这盘棋——几十亿欧元的工厂投资、正向研发的专属车型、前外长级别的高管招募、加入行业协会的制度参与——正是这个逻辑的完整实践。
它的成败,将不止是比亚迪一家的事。
不是产品力,而是“本地化的悖论”:既要快速建立本地制造、渠道和售后体系以应对关税与信任门槛,又要维持中国供应链的成本优势。真正的胜负手在于品牌认知——欧洲消费者对中国品牌的接受需要时间,渠道、服务和残值体系的补课速度决定了窗口期能持续多久。
不会阻止,但会改变进入方式。关税压缩了纯出口模式的价格优势,倒逼中国企业转向本地化生产(如比亚迪匈牙利工厂)和体系输出。长期看,关税淘汰的是只会打价格战的玩家,留下的是愿意做本地深耕的企业。
三个最常见的坑:把“产品出口”当成“全球化”,忽视售后与残值体系;用中国市场的速度预期欧洲市场的决策节奏,低估工会、环保与合规成本;品牌投放先于渠道服务,导致认知有了但体验跟不上,反而固化负面印象。
本栏目聚焦新能源汽车、全球化与产业政策领域的前沿战略议题,以结构化分析与可落地框架为企业决策者提供参考。本文以公开信息与行业研究为基础撰写,仅供读者参考,不作为商业决策的直接依据。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的新能源汽车与全球化业务,请发送邮件至 [email protected]。