概览
- 100+家门店、90%+自有品牌、40%+年增速——奥乐齐中国用七年证明:本土化的关键不是"改多少",而是"改对地方"。
- 守住的是能力底座(精选SKU、自有品牌、垂直供应链),重构的是用户界面(店型、商品、叙事、数字触点)。
- 小时达到家已占销售约三分之一,踩中即时零售2026年破万亿的结构性趋势。
奥乐齐(ALDI)中国门店在2026年一季度突破100家,自有品牌占比超过90%,年门店增速保持在40%以上。但它在中国市场真正的战略价值,不在于跑得多快,而在于选择了一条少有人走的路。
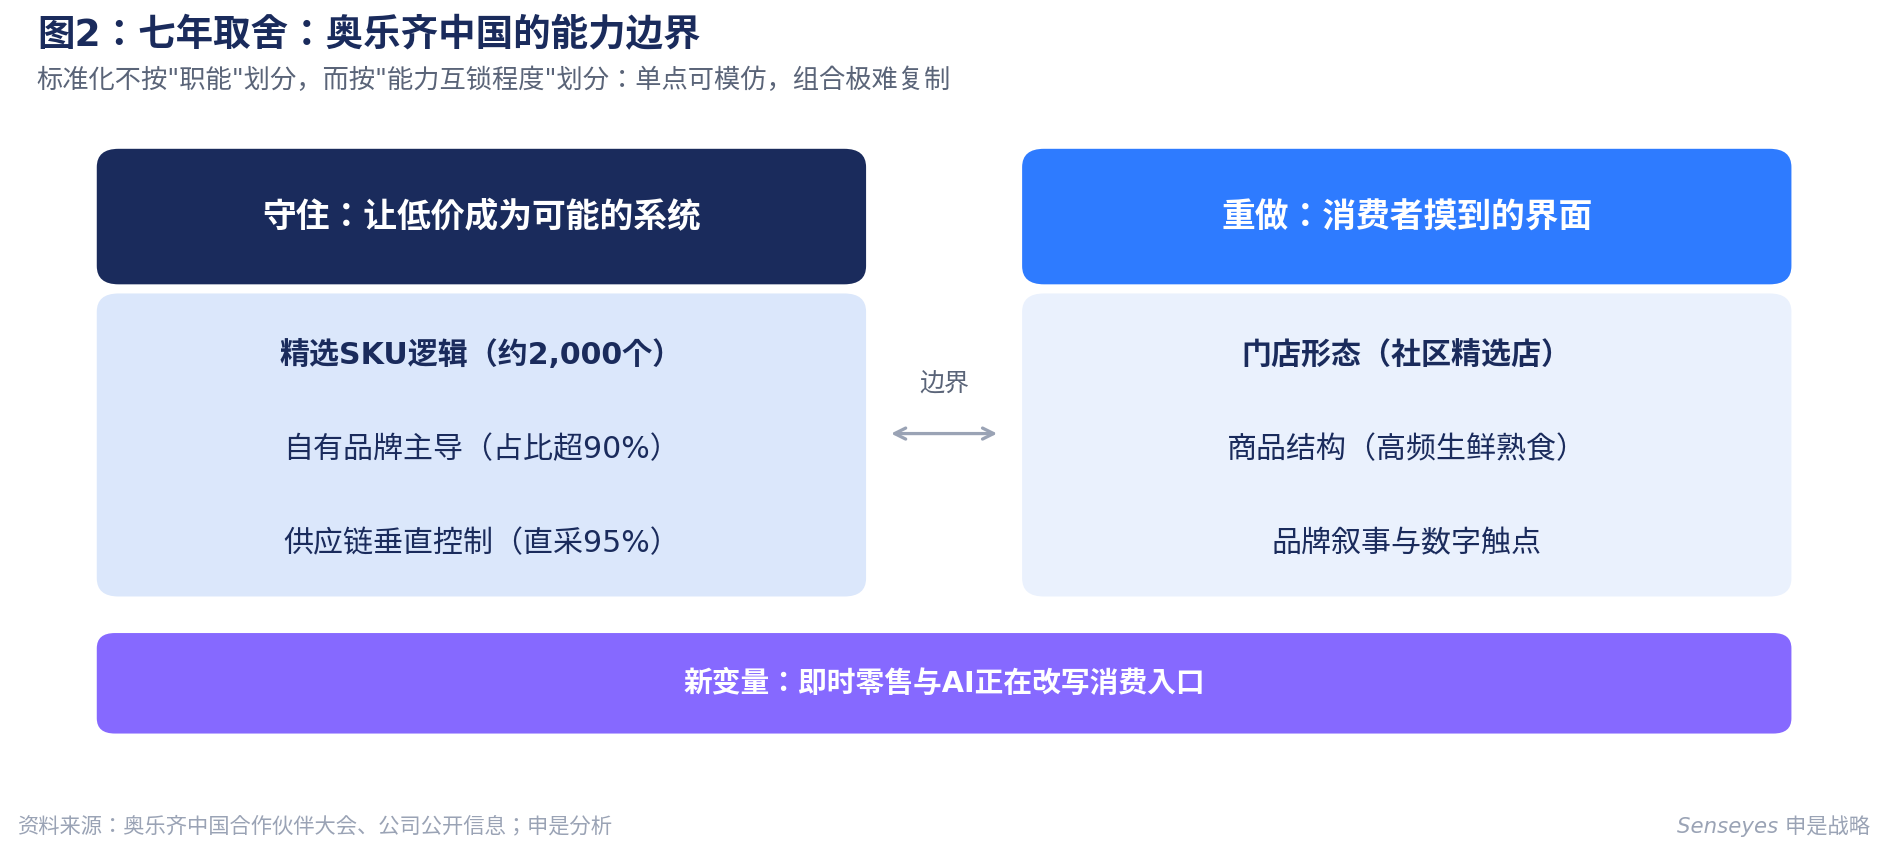
它没有复制德国"硬折扣"模型。它没有把总部手册翻译成中文就照搬执行。它用了七年时间,在母体能力和本地适配之间画出了一条清晰的边界:自有品牌体系、精选SKU逻辑、供应链效率,这些必须守住;品牌表达、门店形态、商品组合、数字触点,这些必须重构。
这个选择的回报正在显现。2026年,当中国零售业在九部门新政推动下进入新一轮洗牌,当即时零售规模站上万亿平台,当AI开始重塑消费入口,奥乐齐中国的案例恰好提供了一个窗口,让我们看清楚一个问题:国际企业在中国市场,真正的竞争力究竟从何而来。
2017年年初,奥乐齐通过天猫国际海外旗舰店试水中国。这个起点本身就意味深长。它没有像多数国际零售商那样先选址、开店,再补线上,而是反了过来。
两年后的2019年6月,首批两家线下门店在上海静安区和闵行区同时开业。又过了七年,门店突破100家。2026年3月,在苏州举行的首届中国合作伙伴大会上,奥乐齐中国首席执行官陈佳宣布,全年计划新增超过50家门店,从上海大本营延伸至江苏全境,并正式挺进浙江。
几个数字串起了这条路径的底层逻辑。
自有品牌占比超过90%。在欧洲市场,这不算新闻。但放在中国市场,它意味着奥乐齐没有走"引入大品牌引流、自有品牌赚钱"的常规路径。奥乐齐中国首席商务官Roman Rasinger在合作伙伴大会上确认了这一比例,并透露2025年已累计对数百款商品进行了降价调整。
2025年全年,奥乐齐累计将超过700款产品纳入长期降价范围。年初首轮降价涉及近60款日需品,最高降幅达45%;8月底再追加超过50款高频复购商品。在行业普遍承压的年份主动降价,信号意味很强。
2026年计划新增门店超过50家。从"上海试验"到"长三角复制",节奏明显加快。
这些选择背后的逻辑是一致的:先验证模式,再放大规模;先跑通价值主张,再追求速度。
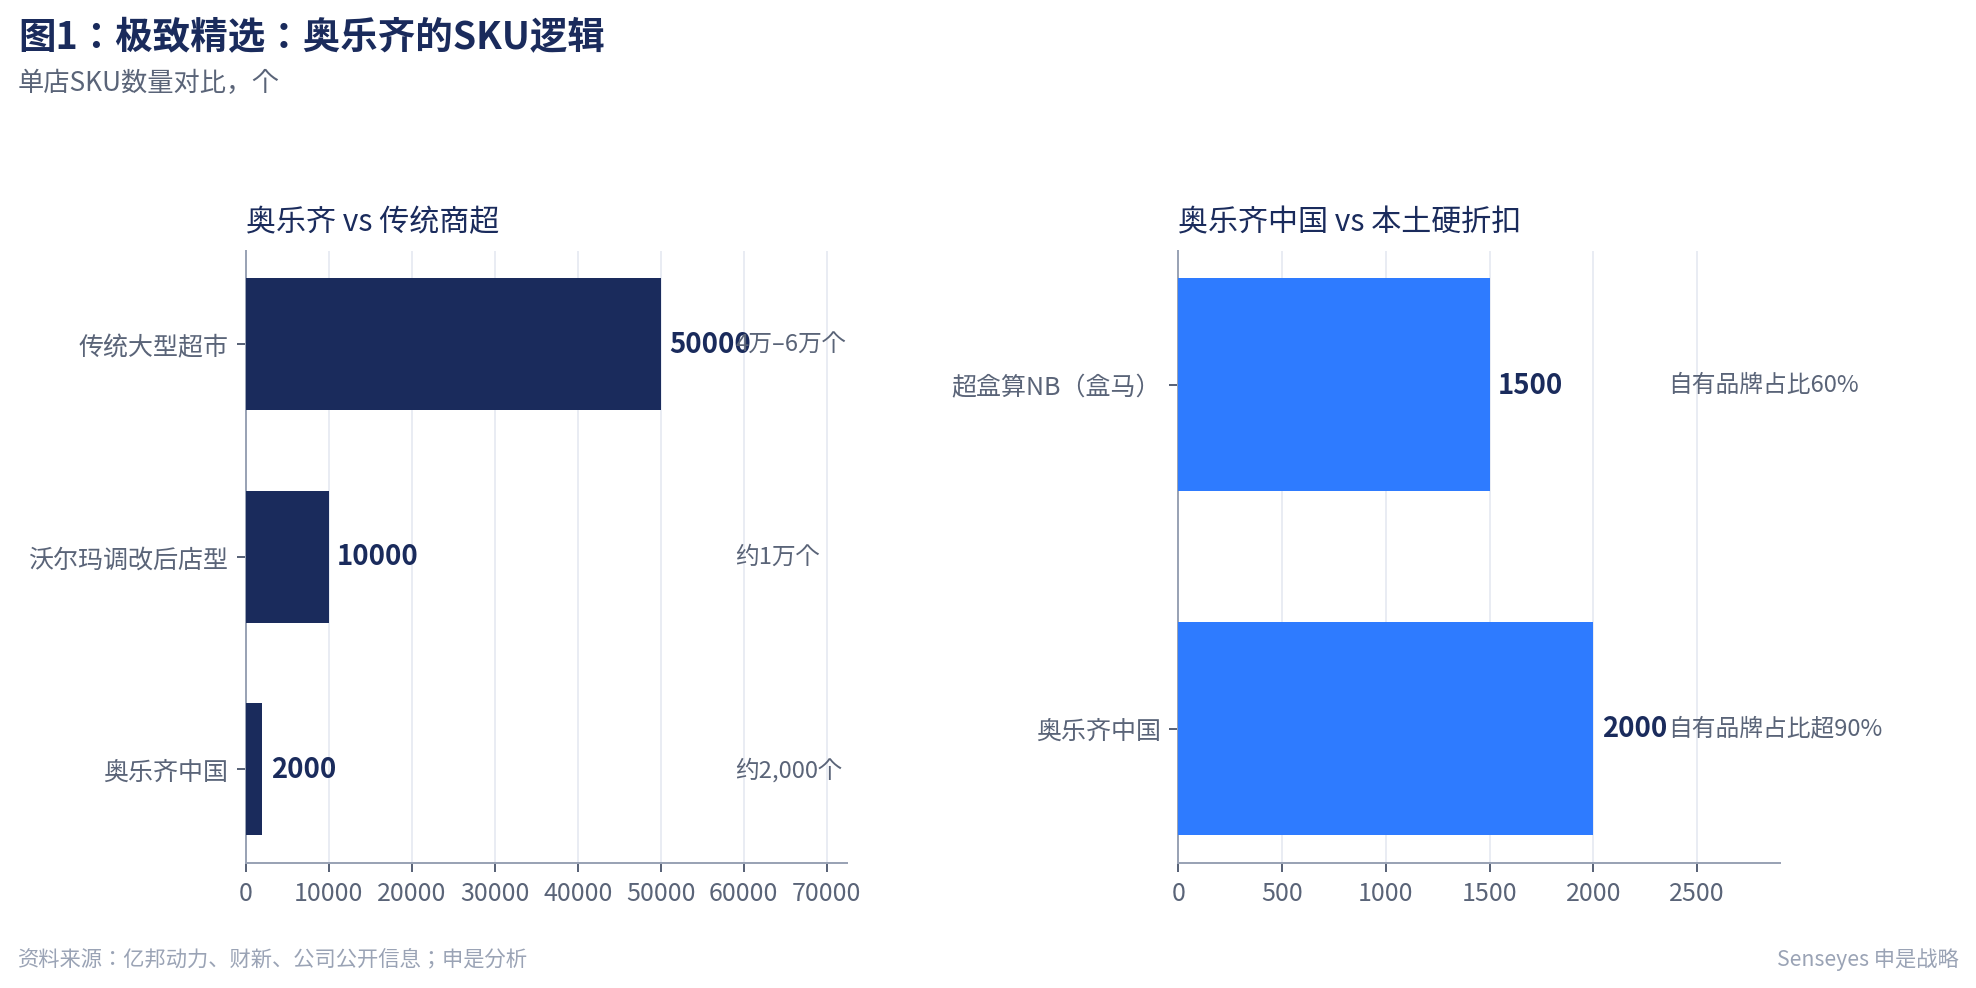
奥乐齐全球竞争力的本质,不是"低价",而是让低价成为可能的那套系统。
单店SKU控制在约2,000个,作为参照,传统大型超市通常为4万至6万个。自有品牌主导采购,集中采购形成议价权,极简门店运营,供应链垂直整合。这些要素相互锁定:单点可模仿,组合极难复制。
这里有一个常被忽略的判断:跨市场运营时,标准化不应按"职能"划分,而应按"能力互锁程度"划分。如果某项能力与其他能力存在强依赖关系,单独调整它就会动摇整体竞争力。
落到中国市场,奥乐齐真正守住的,是三样东西。
精选SKU的逻辑没有动。没有因为市场大就扩张品类。
自有品牌的主导地位没有动。没有引入外部大品牌来引流。
供应链的垂直控制也没有动。它在嘉兴建立了生鲜直采基地,与当地超过400家供应商合作,本土化采购比例达到80%,生鲜直采比例达到95%。依托位于上海普陀的华东物流配送中心,鲜食可以在12小时内送达长三角区域。
守住这三件事意味着,无论在德国还是中国,奥乐齐的成本结构和效率逻辑没有被破坏。
守住底牌的同时,奥乐齐在中国做了五件事,每一件都与它的全球标准模型不同。
欧洲的奥乐齐门店通常选址郊区,面积大,装修极简,以标准化包装食品为主。进入中国的头几年,门店面积在350至500平方米之间,定位精品社区超市。此后标准店型稳定在500至800平方米。一个值得注意的变化是,随着线上到家业务占比升至约三分之一,从2024年起奥乐齐开始在苏州、南京、无锡等城市开设1,000至2,285平方米的大店,多出的面积主要用于即时零售的拣货与库存缓冲。无论店型大小,奥乐齐始终强调社区感而非大卖场感。这与商务部等九部门2026年7月发布的《关于加快零售业创新发展的意见》中对线下零售"购物休闲、沉浸体验、娱乐社交承载之地"的定位不谋而合。
中国市场大幅强化了即食即烹、熟食烘焙和贴合社区场景的高频商品。这不只是加品类,更是对消费者使用场景的重新理解。中国人购买食品的场景逻辑与欧洲消费者有本质差异,奥乐齐显然意识到了这一点。
奥乐齐中国的对外表达是"国际品质,社区价格"和"好品质,够低价",而非欧洲市场惯用的"最低价"话术。这不是文字游戏。麦肯锡全球调研显示,中国74%的杂货消费者属于全渠道用户,在不同渠道之间切换、比价和决策已成为常态。在这个背景下,单纯的低价叙事很难建立品牌信任。消费者比较的不是绝对价格,而是给定品质前提下的价格。
微信小程序商城、饿了么、美团外卖、京东到家、企业微信社群,这套数字触点的密度在欧洲市场是完全不同的。陈佳在2026年3月的合作伙伴大会上透露,小时达到家业务已占整体销售的三分之一左右。这个比例不仅远超中国本土超市的平均水平,用陈佳自己的话说,也是"奥乐齐全球所没有实现的水平"。商务部研究院《即时零售行业发展报告(2025)》预计,2026年中国即时零售规模将突破1万亿元,到2030年达到2万亿元。奥乐齐的数字布局恰好踩在了这个结构性趋势上。在中国,门店不再是一个独立的经营单元,它同时承担着线下体验、即时履约和会员运营三项职能。
进入中国的路径本身就是一次本土化。天猫国际试水两年,上海线下深耕七年,长三角渐进复制。这套节奏的本质,是用数字信号降低线下扩张的不确定性。先通过电商积累消费者数据和品牌认知,再在线下完成体验闭环。
本土化的关键从来不是"改多少",而是"改对地方"。
什么叫"对的地方"?品牌怎么被感知、商品怎么被组织、门店长什么样、消费者在哪里下单。这些都是用户界面,必须围绕本地市场重新设计。
而自有品牌体系、精选策略、品质控制标准、供应链效率、成本管控,这些是能力底座,不可妥协。因为它们之间的互锁关系构成了竞争壁垒,任何单点改动都会引发连锁反应。
实践中可以用三个问题来判断一项能力属于底座还是界面:它是否与其他核心能力存在互锁关系?改变它是否会引发连锁成本?不改变它是否构成市场进入的实质性障碍?三个问题的答案,决定了你该守还是该改。
奥乐齐案例的启示远超零售行业。任何进入新市场的国际企业,都面临同一个结构性张力:总部能力是标准化积累的产物,但本地市场是差异化竞争的现实。落到行动上,我们认为有四件事值得带回去。
国际品牌进入新市场时最隐蔽的陷阱,就是把总部品牌手册翻译成中文,以为这就是品牌落地。奥乐齐的实践表明,品牌工作的核心不是翻译,而是围绕本地消费者价值感知进行叙事重构。当表达从"我们是一家德国折扣超市"转变为"我们在你社区以实惠价格提供国际品质的日常好物"时,品牌相关性就发生了质变。这句话背后没有宏大的品牌战略,只有对消费者心智的准确理解。
在中国,官网、小程序、第三方平台店、社群和门店不是五个独立渠道,而是一个经营系统的五个触达面。如果不同触点传递的价值主张不一致,用户感知就会被割裂。关键不是把每个渠道都做好,而是明确每个触点的分工:哪个负责建立信任,哪个负责沉淀关系,哪个负责提高可得性,哪个负责完成体验。然后,让它们传递一致的信息。
本地团队如果只是复制总部操作手册,无法应对本地竞争动态;如果完全自主,又可能逐步偏离品牌核心。比较务实的做法是,让本地团队深刻理解不可妥协的能力基石是什么,在此基础上赋予用户界面的调整权。这需要总部的信任,也需要本地团队的能力,两者缺一不可。
不必等到数据中台建设完成再开始数据驱动经营。先把流量来源、到站转化、注册转化、首购转化、复购率这五个核心指标串起来,形成可解释、可追溯、可优化的最小经营闭环。奥乐齐中国的数字化触点虽然越来越多,但更细颗粒度的经营数据并未系统公开。这对大多数企业本身就是一个提醒:先把最小可行指标搭好,比追求全面数字化的大口号更实际。
2026年的中国零售市场,出现了一个所有国际企业都无法回避的新变量:AI正在同时从供给端和需求端重塑零售产业链。
在供给端,AI辅助产品研发正在让"看着数据做商品"成为现实。一些超市已经开始通过AI分析消费者评价大数据来反向定制产品,打造爆款。在需求端,阿里千问与淘宝打通,字节豆包接入抖音电商,美团上线"问小团"AI搜索助手。"下单前先问AI"正在成为一种新的消费行为。
麦肯锡在2026年6月发布的《消费者现状报告》中提供了几组关键数据。该调查覆盖巴西、法国、德国、英国和美国近5,000名消费者,其中28%的Gen Z受访者已在购物中使用生成式AI。在中国市场,22%的消费者定期使用AI辅助购物决策。麦肯锡还提出了"代理商务"(Agentic Commerce)的概念,认为未来AI代理不仅会发现和比较商品,还将直接代表消费者完成下单、匹配优惠和管理忠诚度。据其估算,到2030年代理商务可能影响全球3万亿至5万亿美元的零售销售额。
一个尤其值得警惕的发现是,AI模型的引用信息中,仅有1%至2%来自品牌自有网站。品牌正在面临一场"可见性危机"。如果AI不能准确索引你的门店、商品和服务信息,消费者在开口问AI的那一刻,你就已经被跳过了。
这对国际零售商有两层含义。短期内,确保自己的信息能够被AI准确索引和推荐,已经是渠道管理的新基本功。长期来看,当消费入口从App和门店逐渐迁移到AI助手,品牌竞争会回到一个最朴素的问题:你的价值主张是否清晰到可以被一句话准确描述?模糊的品牌,AI帮不了你。
奥乐齐中国七年,最值得带走的管理启示不是"零售怎么做",而是"选择怎么做"。
在国际化或跨区域扩张中,企业面临的根本不是"要不要适应"的二元选择,而是一连串具体判断:这个能力要不要守,那个界面要不要改,守到什么程度,改到什么边界。
中国零售市场正在给出自己的参考答案。国家统计局数据显示,2025年中国社会消费品零售总额首次突破50万亿元,达到501,202亿元,同比增长3.7%。其中便利店零售额增长5.5%,超市增长4.3%。线下零售并未失去增长空间,但竞争焦点已进一步转向近场、高频和便利。与此同时,商务部等九部门于2026年7月联合发布《关于加快零售业创新发展的意见》,首次在国家政策层面系统提出即时零售、线上线下公平竞争、AI与消费场景融合等20条措施。中国零售业正在进入新一轮规则重塑期。
回答这些问题的能力,不来自标准化的流程手册,而来自对自身竞争壁垒的清醒认知,以及对本地市场的持续观察。把这两件事同时做好的企业,才真正拿到了跨市场增长的钥匙。
德国的硬折扣建立在“自有品牌+极简SKU+低成本运营”上,前提是中产消费者信任低价自有品牌。中国市场的现实不同:消费者对进口食品有溢价预期、生鲜高频消费依赖便利性、线上占比极高。奥乐齐中国用了七年从“进口精品超市”逐步回调到社区折扣定位,本质是在品牌势能与现实客流之间反复寻找平衡点。
奥乐齐的经验是“标准守住底线,本地化决定上限”:供应链标准、品控体系、自有品牌方法论必须守住;但商品结构、定价带、渠道组合必须围绕本地消费者重写。失败案例的共同点是方向搞反——商品和体验照搬总部,品控却在本地妥协。
有,但窗口在收窄。中国的硬折扣竞争已经白热化(盒马奥莱、零食很忙、奥乐齐同场竞技),真正的壁垒不是低价而是低价的可持续性——自有品牌占比、供应链纵深和单店模型。对新进入者来说,机会在区域深耕而非全国铺开。
本栏目聚焦零售、消费与数字化领域的前沿战略议题,以结构化分析与可落地框架为企业决策者提供参考。文中观点基于公开资料与案例分析形成,仅供企业决策参考,不构成投资建议。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的零售与消费品业务,请发送邮件至 [email protected]。